N°138 – Les carburants d’aviation durables :
La réglementation suffit-elle ?
De Marie CHERASSE et Yann-Eric MORET,
Ingénieurs des mines
L’Europe s’est dotée en 2023 d’une réglementation ambitieuse pour décarboner l’aérien via l’incorporation de carburants durables (SAF). Trois ans après, le bilan est contrasté : la filière des bioesters (HEFA) décolle, mais les carburants de synthèse (eSAF) ne trouvent pas preneur.
Entre objectifs jugés intenables, tensions géopolitiques et prophétie autoréalisatrice, l’heure est aux choix. Faut-il adapter la réglementation, créer de nouveaux instruments, ou s’inspirer du « darwinisme administré » à la chinoise pour ne pas rater, une fois de plus, le lancement d’une filière industrielle d’avenir ?
L’aviation, ce n’est que 2,5 % des émissions mondiales de CO2…
Mais c’est aussi 6 % des émissions françaises, et une croissance soutenue de 3,1 % par an selon l’Association du transport aérien international (IATA). À ce rythme, le trafic mondial double d’ici 2045, et les émissions avec lui. Par ailleurs, la symbolique est brutale : 1 % de la population mondiale concentre 50 % des émissions aériennes. Difficile, dans ces conditions, d’exiger des ménages des efforts sur le chauffage ou l’essence sans traiter l’avion, d’autant que le kérosène reste exonéré de taxe, privilège rare dans un contexte de transition.
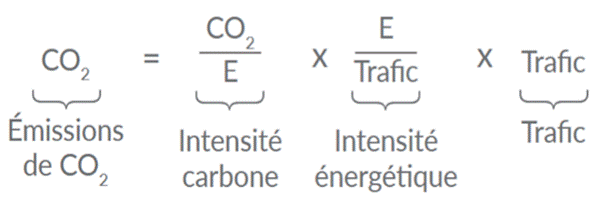
L’équation de Kaya (Figure 1), qui décompose les émissions de CO2 d’un secteur en plusieurs facteurs, offre un cadre simple pour penser la décarbonation de l’aérien : il est possible d’agir sur l’intensité carbone du carburant, sur l’intensité énergétique des appareils, et sur le volume de trafic. Les gains d’efficacité des moteurs ont permis des progrès réels pour l’intensité énergétique, divisée par 5 en 50 ans, mais le potentiel d’accélération est limité. Concernant le trafic, différents outils existent (taxation, contraintes directes), mais ils sont politiquement périlleux et donc peu mis en place, d’où la multiplication par 13,5 du trafic en 50 ans. Reste le levier de l’intensité carbone, c’est-à-dire le remplacement du kérosène par une autre source d’énergie. Le choix se porte logiquement sur des substituts miscibles dans les infrastructures et
moteurs existants : les carburants d’aviation durables, ou SAF (sustainable aviation fuels).
Les SAF : Différentes technologies à maturité, quantité de ressources et coûts inégaux
Les SAF ne forment pas une famille homogène. À un bout du spectre, les bioesters HEFA (hydroprocessed esters and fatty acids) sont produits à partir de graisses végétales et animales. Ce sont les SAF les plus matures industriellement et les moins chers, 3 à 4 fois le prix du kérosène (800$/t). Mais l’Europe, consciente du mauvais bilan environnemental des huiles vierges (palme, colza), s’est restreinte aux graisses usagées. Les ressources disponibles sont alors largement réduites : la Commission européenne a évalué leur potentiel à 4 % de la demande en 2050. Suffisant pour amorcer la pompe réglementaire, pas pour décarboner l’aviation.
À l’autre bout, les carburants de synthèse (eSAF) sont produits selon une chaîne similaire au BTL (biomass to liquid), mais en substituant la biomasse par du CO₂ – capté en sortie d’usine aujourd’hui, directement dans l’air demain –, de l’électricité et de l’eau. Le bilan carbone peut être quasi nul si l’électricité est décarbonée. La France, avec son mix électrique bas-carbone, dispose ici d’un avantage structurel réel. Mais la chaîne technologique est exigeante : électrolyse, RWGS (reverse water-gas shift), synthèse Fischer-Tropsch ou méthanol-to-jet, chacune de ces briques doit atteindre une maturité industrielle suffisante. Et le coût de production reste, pour l’heure, prohibitif (8 à 10 fois celui du kérosène).
Entre les deux, les bioSAF avancés (bioéthanol et BTL produits à partir de déchets agricoles et sylvicoles) offrent une ressource
plus abondante que les HEFA, avec des coûts intermédiaires. Eux aussi peinent à franchir le cap de la première décision finale
d’investissement (FID) pour décoller industriellement.
ReFuelEU : Une ambition forte dans un cadre international encore timide…
Face à ces différentiels de coûts, aucun acteur n’a d’incitation spontanée à investir dans les SAF. Pour créer un marché par la demande, l’Union européenne s’est dotée en 2023 du règlement ReFuelEU Aviation. Ce dernier fixe des taux d’incorporation minimaux de SAF auprès des fournisseurs de carburant. Il monte en puissance par paliers : 2 % en 2025, jusqu’à 70 % en 2050, avec un sous-mandat spécifique aux eSAF débutant à 1,2 % en 2030 pour atteindre 35 % en 2050. En cas de non-respect, une amende calibrée à au moins deux fois le différentiel de prix entre kérosène fossile et SAF non incorporé s’applique.
Or le marché de l’aviation est mondialisé, et sa croissance est portée par les pays émergents. L’ambition européenne portée par RefuelEU ne suffit donc pas : une dynamique internationale est nécessaire. C’est le travail que mène timidement l’Organisation de l’Aviation Civile Internationale (OACI). Notamment via son objectif de 5 % d’incorporation de SAF en 2030 (similaire aux 6 % de RefuelEU), mais qui reste non contraignant. Ou avec CORSIA, son mécanisme de compensation des émissions dépassant le niveau de l’année 2019, qui reste cependant volontaire, avec des absents notoires comme la Chine et l’Inde.
Quelques États s’engagent davantage : le Japon vise 10 % de SAF dès 2030 ; Singapour taxe les passagers de cabines supérieures
pour financer des achats centralisés de SAF ; le Brésil impose une réduction progressive des émissions sur ses vols domestiques. Ces efforts seraient louables s’ils restreignaient, comme l’Europe, les graisses éligibles à la production de SAF HEFA aux graisses usagées. Sans même évoquer l’absence d’incitation pour les filières hors HEFA.
… Et une mise en œuvre en demi-teinte
Quel bilan trois ans après la mise en oeuvre de Refuel ? Les premiers résultats sur la filière HEFA sont encourageants. L’objectif de 2 % en 2025 a été atteint ; en 2025, 33 aéroports étaient approvisionnés par 25 fournisseurs dans 12 États membres. Pour expliquer ce succès, une marche franchissable : pour les compagnies aériennes, les HEFA sont les SAF les moins chers pour satisfaire la contrainte réglementaire. Pour les producteurs de carburant, il s’agit de transformer des raffineries existantes (brownfield), en investissant 500 millions d’euros pour une production de 200 kt annuelles.
Les eSAF et les bioSAF avancés ne connaissent pas le même démarrage. Malgré l’existence du sous-mandat, aucun des 40 projets n’a atteint le stade de la décision finale d’investissement (FID). Compte tenu de la durée de construction d’une usine (3-4 ans) le sous-mandat 2030 est largement remis en cause par manque potentiel d’offre. Plusieurs facteurs s’accumulent pour expliquer ce blocage.
Du côté des producteurs, la marche est autrement plus haute que pour les HEFA. Une usine type de 100 kt d’eSAF représente un investissement de 1,5 milliard d’euros, soit six fois plus qu’une bioraffinerie HEFA. Pour débloquer ce financement, les banques exigent une sécurisation des ventes d’eSAF à long terme (10-15 ans), que les compagnies aériennes n’ont pas la capacité financière de signer.
Du côté des compagnies aériennes, les distorsions de concurrence pèsent lourd. Un vol Paris – Tokyo opéré par Air France, dont le hub est à Paris, doit incorporer des SAF sur l’intégralité du vol, tandis que l’obligation pour un vol Emirates faisant escale à Dubaï ne porte que sur la portion Paris – Dubaï. L’écart de surcoût est de 3 % avant 2035, puis de 10 % à partir de cette date. Pas négligeable dans un secteur à marges minces.
Enfin, la filière se questionne légitimement sur le réalisme des objectifs : le sous-mandat eSAF seul représente en France, en 2050, 100 Mds€ d’investissement et 170 TWh d’électricité, soit 13 EPR, sans compter les besoins en carbone et en eau. Ainsi, proposer des objectifs à long terme trop ambitieux participe au blocage du démarrage à court terme. S’y ajoutent des doutes sur l’efficacité de l’investissement dans la décarbonation : le coût d’abattement pour les eSAF et bioSAF avancés est de 600-1200 € par tonne de CO₂ évitée, un niveau élevé en comparaison des pompes à chaleur (100€/tCO₂), ou du véhicule électrique (250€/tCO₂).
Tous ces éléments alimentent une forme de prophétie autoréalisatrice : les majors pétrolières n’investissent pas au motif que le marché n’est pas assuré ; ce faisant, elles privent les projets d’une capacité financière et d’une expérience de raffinage décisives ; puis, à mesure que l’échéance approche, elles soulignent publiquement l’impossibilité de tenir les objectifs, ce qui est d’autant plus vrai qu’elles n’ont pas investi.
La question n’est plus de savoir si les filières de carburants de synthèse avancés doivent être lancées,
mais comment partager les risques de leur démarrage.
Pourquoi il reste stratégique de lancer les filières eSAF et bioSAF avancés
La tension dans le détroit d’Ormuz, qui a fait doubler le prix du kérosène ces derniers mois, rappelle brutalement que la dépendance aux importations de produits pétroliers n’est pas qu’un problème climatique. C’est aussi un problème de souveraineté. Sécuriser un approvisionnement en carburant liquide produit localement, compatible avec les standards OTAN, est une nécessité stratégique que les armées alliées ont d’ores et déjà identifiée.
La compétition industrielle apporte un second argument. Les États-Unis ont enregistré grâce à Infinium la première FID (final invesment decision) mondiale pour une usine d’eSAF, qui produira 23 kt/an dès 2028. Cette FID s’est assortie d’un accord d’approvisionnement décennal avec le groupe britannique IAG. La Chine, elle, a annoncé avoir débuté la construction de cinq usines d’e-méthanol, molécule aux usages multiples facilement convertible en eSAF. Il ne faudrait donc pas que l’Europe rate un nouveau coche industriel, comme pour le photovoltaïque et les batteries, et alors qu’elle dispose d’atouts technologiques (par exemple, Axens sur la synthèse Fischer-Tropsch ; CEA Liten sur les électrolyseurs haute température).
Enfin, l’effet d’entraînement compte. Lancer des projets eSAF, c’est aussi accélérer la maturation de la chaîne de l’hydrogène bas-carbone, et consolider l’écosystème industriel autour des électrolyseurs et du captage de CO₂. Il est donc nécessaire de sortir de l’impasse actuelle en matière d’eSAF et bioSAF avancés, et de permettre rapidement quelques FID en Europe.
1/ Développer des outils complémentaires pour mieux inciter les acteurs économiques
L’incitation que constitue RefuelEU n’a pour l’instant pas été suffisante pour lancer les filières eSAF et bioSAF avancés. Pour les producteurs d’abord. Le premier obstacle majeur au démarrage des filières est la divergence des horizons financiers entre producteurs et compagnies : au vu des investissements massifs à réaliser, les banques exigent une sécurisation des ventes à 10-15 ans, ce que les compagnies ne sont pas prêtes à faire car trop lourd financièrement. Une proposition portée largement, et que nous soutenons, est la création d’un intermédiaire de marché contractualisant avec les producteurs à long terme, d’une part, et les compagnies à court terme, de l’autre. Dans son récent plan d’investissement pour l’aviation durable, la Commission européenne propose aux États membres intéressés de mobiliser 500 M€ pour financer un intermédiaire de marché naissant. Mais seuls l’Allemagne et le Luxembourg ont mis au pot pour le moment.
Pour les compagnies aériennes ensuite : le second point de blocage est la distorsion de concurrence entre les compagnies européennes et les autres. Une subvention ciblée sur les lignes à risque pèserait lourdement sur les finances publiques, tandis qu’un mécanisme calqué sur le mécanisme d’ajustement carbone aux frontières (MACF) présente d’importants risques de rétorsion de la part des grandes puissances (Chine, US). Des accords bilatéraux avec des puissances intermédiaires, telles que les pays du Golfe, pourraient constituer une voie médiane. Ils pourraient, notamment, être assortis d’engagements d’investissement visant à développer des usines de production d’eSAF dans la région.
2/ Adapter le système actuel de mandats pour une approche plus incrémentale
50 à 100 Mds€ d’investissement, 6 à 13 EPR d’ici 2050 : de nombreux acteurs perçoivent les objectifs comme intenables, ou du moins l’expriment, faisant peser un large doute sur leur maintien. Ces objectifs élevés créent donc une incertitude réglementaire, et participent au blocage du démarrage des filières à court terme.
Il serait plus efficace de plafonner les objectifs à un niveau perçu comme plus raisonnable, par exemple aux 20 % de 2035, non pour relâcher l’ambition, mais pour désamorcer la crispation. L’évolution à la hausse des objectifs resterait une option souhaitée, et serait fixée en fonction de la vitesse de démarrage de la filière. Les taux d’incorporation en marches d’escalier sont par ailleurs déconnectés de la réalité industrielle : il serait plus efficace de les lisser annuellement jusqu’en 2035.
3/ S’inspirer du darwinisme administré chinois
Enfin, les travaux de Marc Alochet et Christophe Midler11 sur la politique industrielle chinoise pour la voiture électrique sont éclairants : là où l’Europe a misé sur la réglementation à long terme sans technologie mature, la Chine a articulé protectionnisme assumé au lancement de la filière, réallocation agile des financements vers les projets les plus prometteurs, et gouvernance de filière portée au plus haut niveau politique .
Appliqué aux SAF, cela signifie trois choses : des mesures antidumping sur les carburants importés ; un suivi plus resserré des projets et une capacité à réorienter rapidement les fonds publics si un projet s’avère décevant, la Cour des comptes ayant d’ailleurs récemment montré que cette logique n’est pas acquise sur l’hydrogène ; et une gouvernance de filière capable de faire le lien entre recherche amont et industrie, rôle pour lequel l’IFPEN serait bien positionné.
Conclusion
L’expérience de ReFuelEU montre ainsi qu’une réglementation et des objectifs, même ambitieux, ne suffit pas toujours à faire émerger une filière industrielle. L’incitation a suffi pour faire démarrer la filière HEFA, grâce à des investissements et des coûts de production relativement faibles. Les eSAF et les bioSAF avancés restent, eux, confrontés à un mur économique que les seuls mandats d’incorporation ne permettent pas de franchir.
L’enjeu dépasse pourtant le secteur aérien. Derrière les eSAF se jouent également la souveraineté énergétique européenne et le maintien de compétences industrielles stratégiques. Dans un contexte de compétition mondiale accrue, l’Europe ne peut se contenter de fixer des objectifs ; elle doit créer les conditions de leur réalisation.
La question n’est donc plus de savoir si les filières eSAF et bioSAF avancés doivent être lancées, mais comment partager les risques de leur démarrage. Entre instruments de marché complémentaires, adaptation pragmatique de la réglementation et politique industrielle plus volontariste, plusieurs voies existent. Ne rien faire reviendrait à prendre le risque de dépendre demain des technologies et des carburants développés ailleurs, tout en constatant l’échec des objectifs que nous nous sommes nous-mêmes fixés.
Ce travail tire parti de notre mémoire de troisième année du corps
des mines. Nous souhaitons remercier Pierre Couveinhes, qui a assuré
le pilotage de ce mémoire, les équipes de la Sous-direction 2 de
la DGEC, ainsi que l’ensemble des personnes rencontrées dans le cadre
du mémoire pour leur partage d’expérience et de compétence.
- ALOCHET M. & MIDLER C. (2021), « Une comparaison des politiques chinoises et européennes sur le véhicule électrique », École de Paris du management, avril, https://www.ecole.org/fr/seance/1455-une-comparaison-des-politiques-publiques-chinoises-et-europeennes-sur-le-vehicule-electrique ↩︎